
卫民益行:无牌无证+逆行致死,保险真的可以拒赔吗?
更新时间:2026-06-03 点击次数:53次
L先生于2024年11月6日通过电子投保的方式在被告处投保人身意外伤害保险并支付保险费,保险期间为2024年11月9日零时起至2025年11月8日二十四时止,保险金额为50000元。
2025年2月5日17时,L先生驾驶无号牌三轮摩托车沿x大街东侧道路由南向北逆向行驶时,与大街由北向南驾驶的大型普通客车相撞,造成二车车损,L先生死亡的交通事故。公安局交通巡逻警察支队作出《道路交通事故认定书》,认定L先生承担本起交通事故的主要责任,客车司机承担本起道路交通事故的次要责任。
2025年3月18日,保险公司向L先生家属出具《非车险拒赔通知书》。
争议
本案的争议焦点:
L先生系无证驾驶无牌三轮车,是否属于合同约定的应当免除保险责任的问题。
卫民益行团队接受委托后,根据争议点对当地机动车管理条例、《中华人民共和国保险法》等法律文献调查,快速找出破案关键!

双方就“是否属保险责任”展开辩论
被告:
本案中L先生无证驾驶无号牌机动车,未戴安全头盔且逆向行驶,对交通事故的发生具有主观过错并承担主要责任,其未戴安全头盔也是导致其颅脑损伤死亡的直接原因。
因此L先生的身故不属于案涉保险中所指的遭受意外伤害事故,案涉事故完全是因其自身原因导致的,不符合保单的保障范围,本司不予赔付。
原告:
案涉免责条款中,亦未对机动车的标准作出解释,对无证驾驶的机动车应按普通人的理解和识别力判断,作出不利于格式条款提供方即被告保险公司的解释。
依据保险法条款,未作提示或者明确说明的,该条款不产生效力。
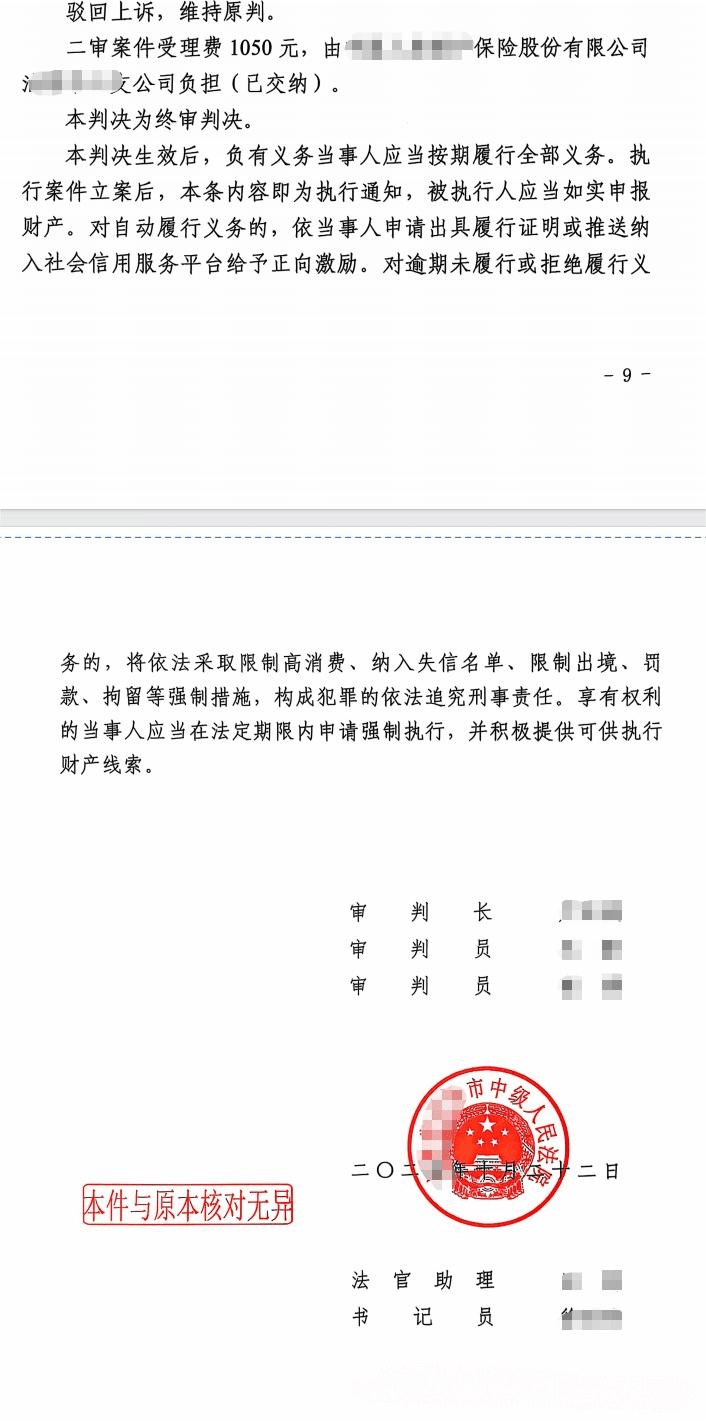
最终判决

卫民益行团队将不忘初心勇前行,砥砺奋进谱新篇,继续用专业律法为委托人解忧排难,扭转拒赔困局,争取更大利益!