
被保险公司拒赔50万,这个家庭最后是怎么翻盘的?
2017 年 9 月 18日,W甲作为投保人为其儿子原告W乙于被告处投保了重大疾病保险产品,保险期间为终身,年缴,累计缴纳年限为 20 年。投保后缴纳了各期保险费至今。
2020 年 4 月 12 日至 2020 年 4月 16 日相关医院病历记载,W乙主要诊断“先天性贫血”,疾病编码 P61.400。2024 年 2 月,W乙在深圳市儿童医院被诊断为“单纯红细胞再生障碍性贫血”,疾病编码:D61.001,原告在该医院进行了“造血干细胞移植”手术,并为此累计自费支出相应医疗费用 22607.45 元。
原告认为其因病所行的“造血干细胞移植”手术符合案涉保险合同所约定的重大疾病赔付标准,被告应依合同约定给付重大疾病保险金 50 万元以及相应医疗费,术后经原告向被告申请理赔,被告以申请事项为先天性疾病属于责任免除范围为由不予理赔。

争议
本案的争议焦点有两个:
一是案涉疾病是否属于遗传性疾病;
二是被告对保险合同中有关“责任免除”的内容是否作出了足以引起投保人注意的提示。
卫民益行团队接受委托后,一审胜诉!
保险公司不服遂上诉至中级人民法院,卫民益行团队根据争议焦点对"国际医学统计分类”,《中华人民共和国保险法》等法律文献调研后升华二审抗辩要点。
庭审中双方展开辩论
被告:
1.根据原告的病历显示,原告所患的为先天性疾病,属于保险合同约定的免除保险人责任的情形;
2.且答辩人已对免责条款尽到了提示义务(并提供客户签字材料),免责条款合法有效,被告依据合同无需承担保险责任;
3.原告并非罹患本案所涉疾病,属先天性疾病,根据合同免责条款,我司无需承担责任;
原告:
1.原告在不同医院就医的疾病代码对应的疾病均指向先天性疾病。
2.被告提交的《人身保险投保提示书》签字材料,仅能证明投保人知悉免责条款存在,不能替代对免责条款具体内容的实质性说明义务。因被告未就案涉免责条款履行明确说明义务,相关免责条款依法不产生效力;
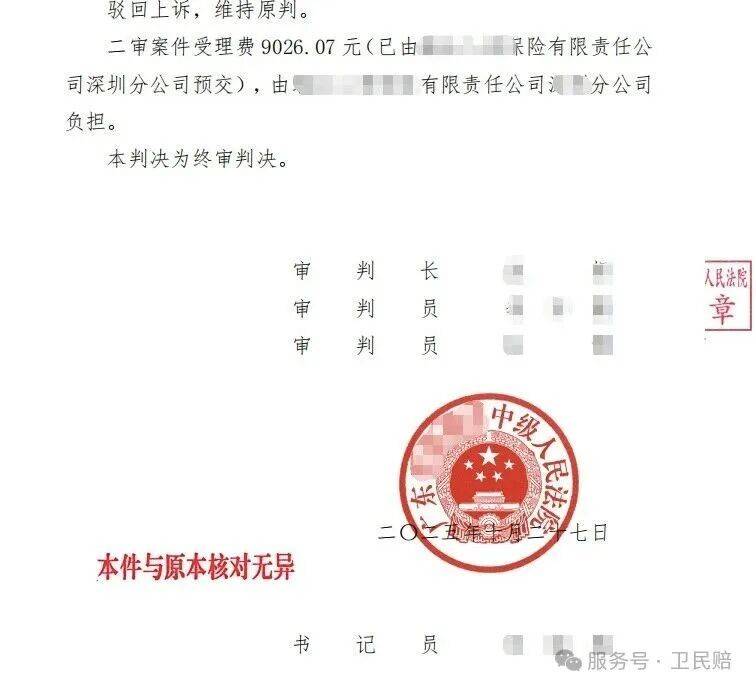
二审判决

卫民益行团队将不忘初心勇前行 砥砺奋进谱新篇,继续用专业律法为委托人解忧排难,扭转拒赔困局,争取更大利益!