
保险拒赔的背后,往往藏着这些“漏洞”
更新时间:2026-06-03 点击次数:61次
2022年10月29日,原告Z女士在被告和被告处投保重大疾病保险,被保险人为Z女士,保险期间为终身,缴费期间为20年,每期保费14,588元,保险金额为40万元,其中轻度疾病保险金按照基本保险金额的30%给付保险金。
2024年11月28日至2024年12月2日,Z女士在肿瘤医院因宫颈上皮内瘤变II级住院治疗。
Z女士认为所患疾病属于轻度疾病,向被告申请理赔,但被告以不构成理赔条件为由拒绝赔付保险金。
争议
本案的争议焦点:
一、争议焦点在于原告所患疾病是否属于保险合同中约定的轻度疾病的范畴。
卫民益行团队接受委托后,根据争议点对《疾病和有关健康问题的国际统计分类》第十次修订版,《国际疾病分类第十一次修订本》等医学文献调查;并严格依据保险法条例精准判断出破案的关键信息!

双方就“是否属于轻度疾病”展开抗辩
被告:
Z女士所患疾病为宫颈内上皮瘤变 ,该疾病在医学上属于宫颈上皮内瘤变的低级别病变,不属于恶性肿瘤范畴,该疾病不在保险合同附表四轻度疾病中约定的 55 种轻度疾病范围内,不属于保险合同约定的保险范围。同时保险合同也明确将内上皮瘤变排除在了保险范围内。
原告:
被告在订立保险合同时,未对采用第十次修订的疾病分类进行提示和明确说明,因此该条款不发生效力,应当认为原告Z女士所患上皮内瘤变II级属于保险合同第42页第4条规定的原位癌,符合保险合同对于轻度疾病的规定。
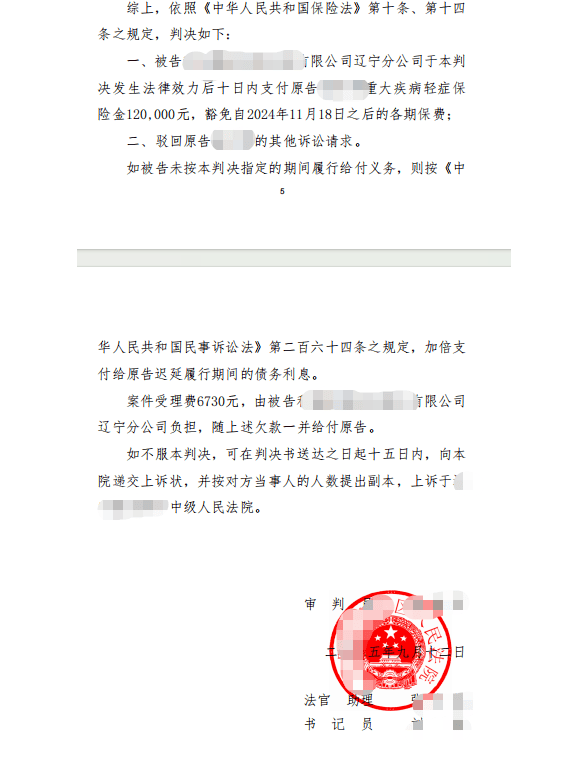
最终判决
卫民益行团队将不忘初心勇前行 砥砺奋进谱新篇,继续用专业律法为委托人解忧排难,扭转拒赔困局,争取更大利益!